廣華-KY第三季轉盈 富強鑫前10月營收創歷年同期次高
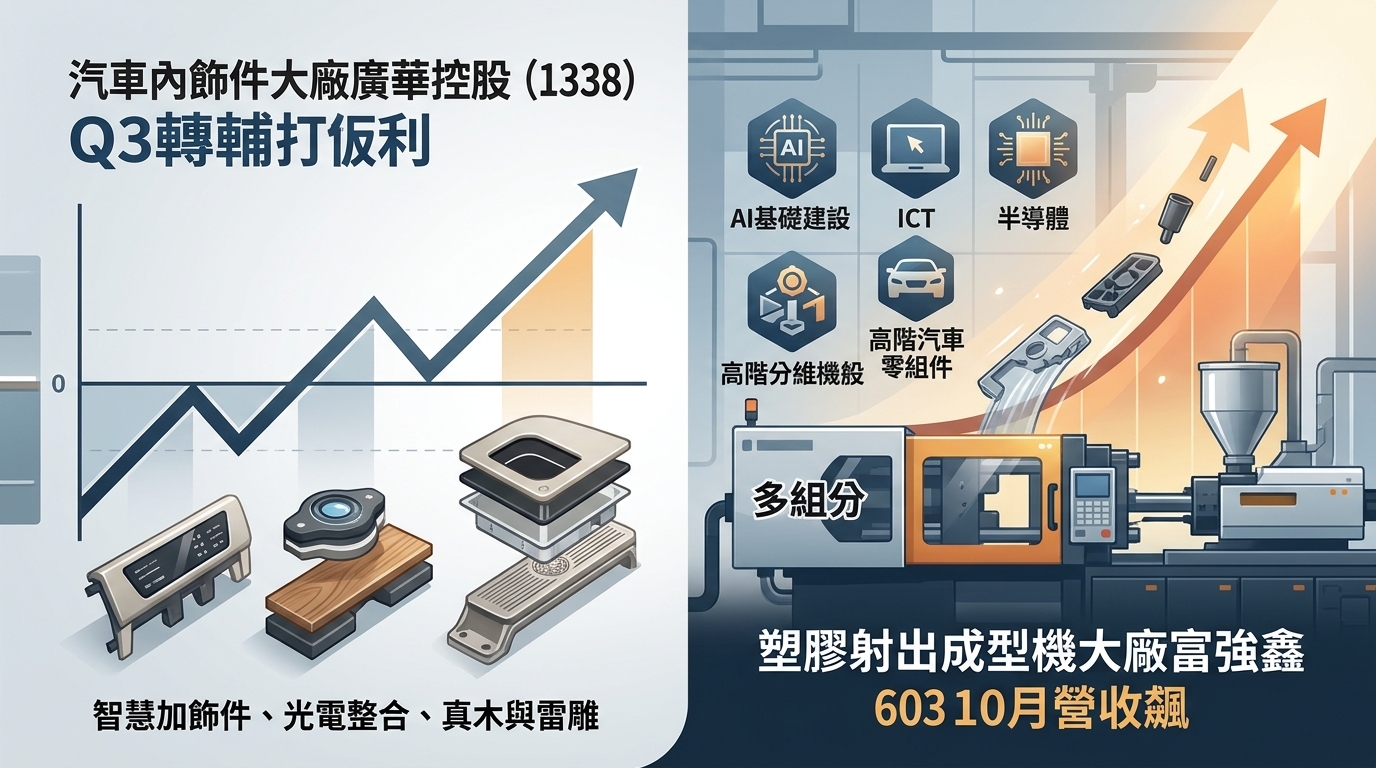
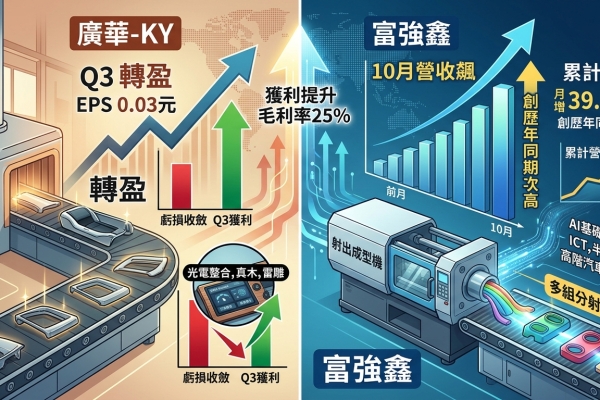
汽車內飾件大廠廣華-KY(1338)與塑膠射出成型機廠富強鑫(6603)同步公布2026年第三季財報及10月份合併營收。面對外部波動,兩家企業透過提升高附加價值產品比重及嚴格的費用控管,第三季毛利率均穩守25%的高檔水準。
重點整理
- 廣華-KY第三季成功轉虧為盈,單季EPS達0.03元。
- 富強鑫10月營收達4.29億元,月增39.11%,前10月累計營收創歷年同期次高。
- 兩家企業第三季單季毛利率皆維持在25%水準。
- 廣華-KY預計於12月清償可轉債,並將東莞二廠出租以增加收益。
- 富強鑫跨足AI關鍵元件與玻璃基板設備,預計2027年起陸續出貨。
事件背景
2026年第三季期間,相關產業面臨客戶拉貨節奏調整與船期遞延的影響。此外,部分高階客製化設備需配合客戶的建廠進度,導致出貨與驗收時程出現調整,對供應鏈的稼動率與單月營收表現造成波動。
兩家企業營運表現
廣華-KY第三季合併營收為13.15億元。儘管稼動率受客戶拉貨波動影響,但在推行精實生產、認列關鍵模具收入及智慧加飾件營收比重提升下,本業虧損大幅收斂。加上業外匯兌收益挹注,單季稅後純益達198萬元。10月營收則因部分訂單跨月交付及美國車廠調整庫存,降至3.83億元。
富強鑫第三季合併營收11.64億元,單季稅後淨利為1,277萬元,EPS為0.08元。隨著設備出貨與營收認列動能推進,富強鑫10月營收強勢月增39.11%至4.29億元。公司表示,透過AI基礎建設、半導體與高階汽車零組件等多組分射出成型市場的布局,有效分散了單一產業的景氣波動風險,預期第四季營運將是今年表現最佳的一季。
未來展望
展望2027年,廣華-KY將卸除可轉債(CB2)評價與利息費用包袱,並透過廠房出租及台灣新竹廠「EPF膠膜」自製產線投產,大幅降低成本,整體獲利結構有望顯著翻轉。富強鑫則積極拓展AI關鍵元件及半導體先進封裝領域,相關新事業及玻璃基板設備訂單預計自2027年起陸續出貨。
為何重要
在面臨船期延誤與市場庫存調整等不利外部環境下,廣華-KY與富強鑫依然能維持25%的毛利率,顯示其產品結構優化與成本控管策略奏效。兩家公司分別透過減輕財務負擔與跨足AI、半導體高階設備領域,展現了傳統製造業在景氣波動中尋求轉型與建立中長期競爭力的重要指標。
您對這篇文章有什麼看法?
 讚
0
 不喜歡
0
 喜愛
0
 哈哈
0
 哇
0
 難過
0
 憤怒
0