市場傳房貸排隊到2027年?金管會澄清:業務正常辦理無暫停收件
重點整理
- 市場近期傳出房貸審核時間拉長,甚至需排隊至2027年。
- 金管會澄清,目前銀行房貸業務正常受理,並無暫停收件或排撥至2027年之情況。
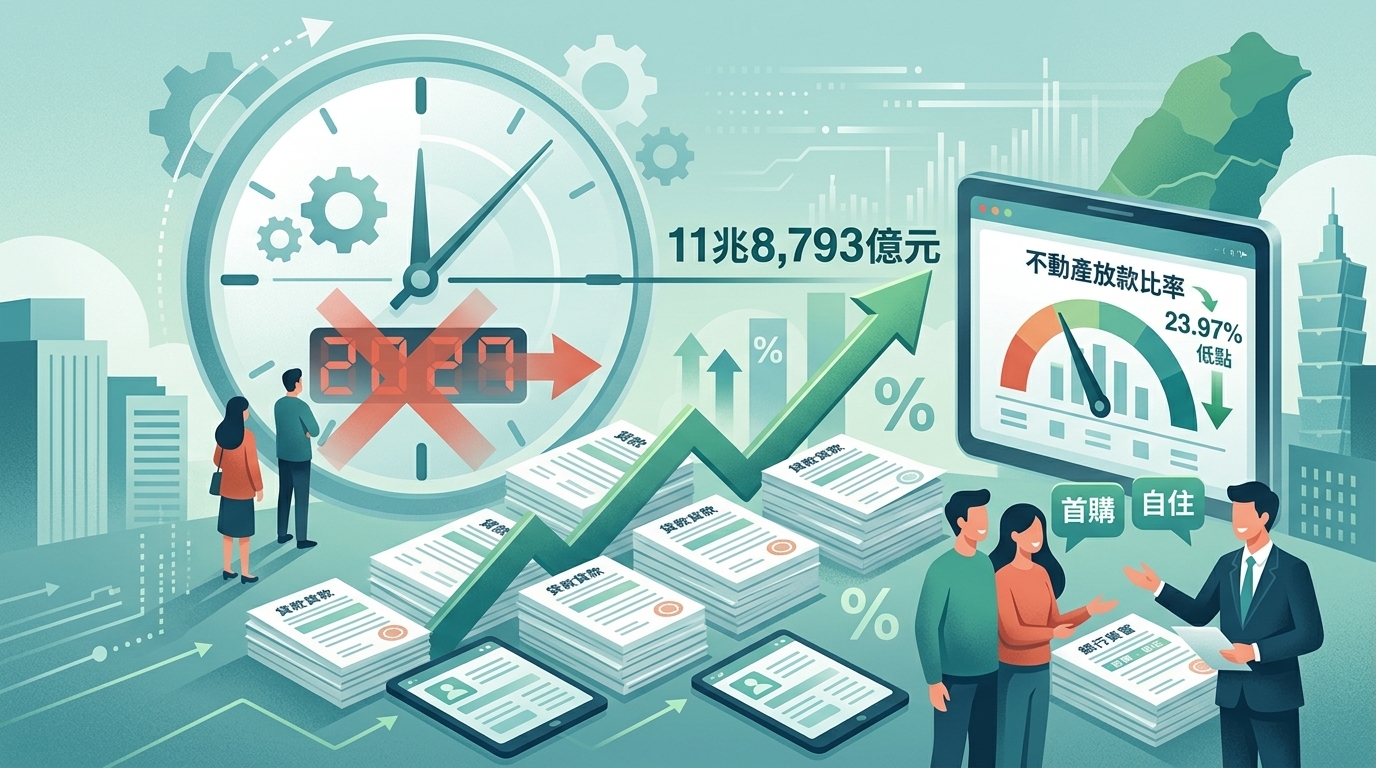
- 截至8月底,國銀購置住宅貸款餘額達11兆8,793億元,年增4.57%,房貸規模持續成長。
- 銀行法72-2條規定的不動產放款比率於8月底降至23.97%,創近16年低點。
- 金管會要求銀行優先滿足首購、自住及已承諾案件的房貸需求。
事件背景
近期房市部分房仲業者指出,受到新屋交屋潮以及銀行房貸額度控管的影響,部分公股與民營銀行的房貸審核及排撥時間出現拉長現象,市場上甚至傳出個別案件可能需要等待至2027年,引發外界對於銀行房貸額度是否再度吃緊的關注。
金管會與銀行端釐清
針對市場傳聞,金管會於27日出面說明,經向相關銀行了解後確認,目前房貸業務皆正常受理,並未出現暫停收件、幾乎不收件或排撥到2027年的極端狀況。金管會銀行局副局長張嘉魁指出,部分案件若等待時間較長,原因可能與建商調整交屋時程,或是購屋人自身的資金需求安排有關,並非銀行缺乏額度。
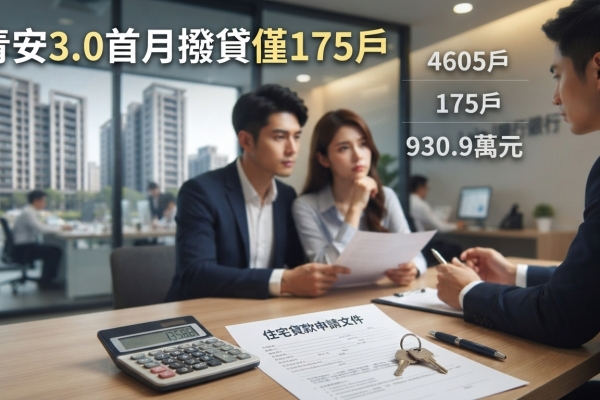
銀行端進一步分析,當前的房貸市場與過去額度搶手的情況不同。一方面,既有房貸本金持續攤還,銀行可利用這些還款額度來承作新案;另一方面,「新青安3.0」的熱度已較前一波降溫,連帶使購屋及申貸需求減少。此外,建商土建融資完工後轉為分戶房貸,屬於原有不動產授信額度的轉換,不一定會大幅增加銀行的房貸額度壓力。
為何重要
此事件釐清了市場對不動產資金流動性的疑慮。根據金管會數據,銀行法72-2條的不動產放款比率在8月底已降至23.97%,創下近16年來的低點,顯示整體不動產放款水位的壓力已有所下降。確認銀行仍有可承作房貸額度,並維持優先提供首購與自住客的政策,說明目前房貸市場仍具備足夠的承作量能。金管會也補充,近期接獲民眾反映貸不到款的情況已明顯減少,若有申貸問題仍可向金管會反映。
您對這篇文章有什麼看法?
 讚
0
 不喜歡
0
 喜愛
0
 哈哈
0
 哇
0
 難過
0
 憤怒
0