零組件雙雄前三季報喜:倉佑EPS超越去年全年,世豐獲利年增逾6倍
重點整理
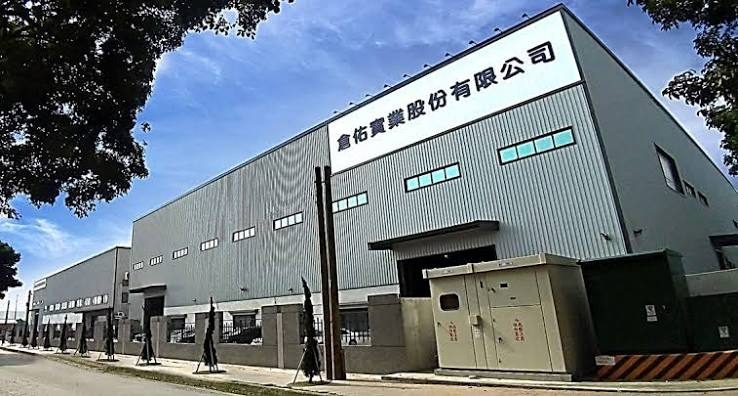
- 倉佑(1568)2026年前三季EPS達1.41元,年增60.2%,已超越2025年全年水準。
- 倉佑馬來西亞子公司取得重要半導體客戶認可,訂單能見度達2027年第四季。
- 世豐螺絲(2065)前三季稅後淨利年增6.56倍,EPS達2.92元,呈現「三率三升」。
- 世豐10月接單總額改寫歷史單月新高,整體訂單能見度達4個月。
事件背景
在全球供應鏈重組及海外市場備貨力道回溫的趨勢下,臺灣精密製造與關鍵零組件廠商業績顯著提升。傳動系統製造大廠倉佑近年積極從既有的自動變速箱、扭力轉換器等零組件,跨足新能源車、產業機械及半導體前段設備零組件(如CMP、PVD/CVD設備零件)等高附加價值領域。螺絲大廠世豐則受惠於終端居家修繕需求穩固,歐美客戶整體庫存保持健康水位,並透過越南新廠展現產能效益。
為何重要
倉佑與世豐的亮眼財報,展現了臺灣關鍵零組件產業強勁的獲利韌性。兩家公司的營運成績顯示,透過產品結構優化、高毛利新業務轉型,以及跨區域的彈性供應能力(如世豐的越南新廠與倉佑的馬來西亞子公司),能有效挹注中長期營運成長的關鍵動能。
倉佑:雙引擎策略發威,毛利率大幅攀升
倉佑2026年前三季合併營收達8.24億元,年增4%。受惠產品組合優化,前三季毛利率自去年同期的32%大幅攀升至36%,營業利益率也由15%提升至19%。在業外擺脫去年同期匯損陰霾後,前三季歸屬母公司淨利達1.46億元,年增61%,EPS達1.41元。展望未來,倉佑將持續落實「汽車傳動本業+半導體設備零組件」雙引擎策略,透過原廠代工(OEM)與售後維修市場(OES/AM)平衡配置來應對新車市場短期波動,並期待半導體產線驗證通過後陸續放量。
世豐:歐美訂單升溫,10月營收雙增
世豐螺絲2026年前三季合併營收達17.31億元,年增11.98%,營業利益達1.41億元,年增1.28倍。在業外認列轉投資金融評價利益挹注下,稅後淨利達1.85億元,年增6.56倍。最新營收動能方面,世豐10月合併營收達2.05億元,月增5.84%、年增34.32%。公司指出,因美國主力客戶啟動新產品鋪貨計畫,帶動近期下單力道轉趨積極。未來世豐將持續深耕歐美核心市場,同步拓展歐洲與東南亞新市場,並優化越南新廠的生產學習曲線與管理流程,透過客製化規格升級進一步墊高市場競爭利基。
您對這篇文章有什麼看法?
 讚
0
 不喜歡
0
 喜愛
0
 哈哈
0
 哇
0
 難過
0
 憤怒
0