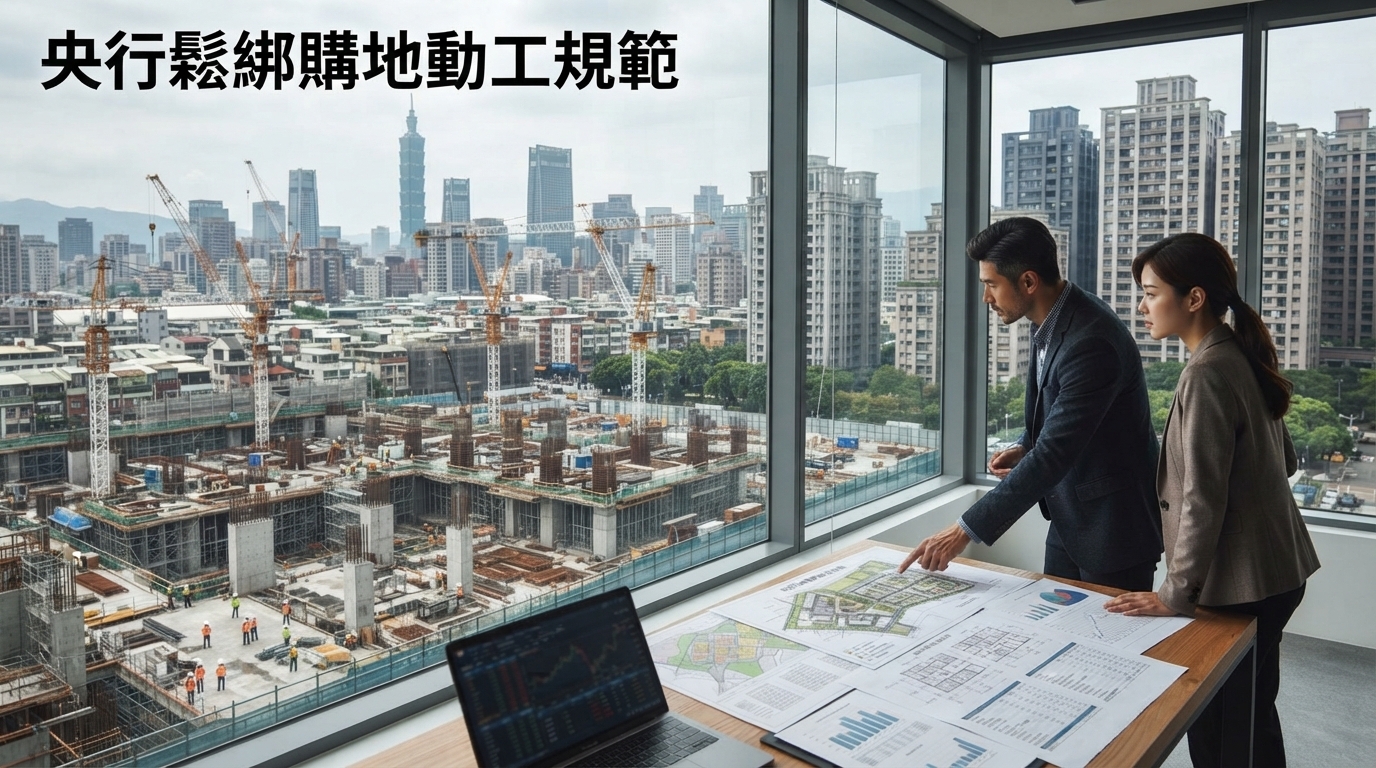
央行鬆綁購地動工規範與第2戶房貸 建商獲開發彈性
重點整理
- 央行9月18日起放寬自然人第2戶購屋貸款最高成數由6成提高至7成,但維持無寬限期。
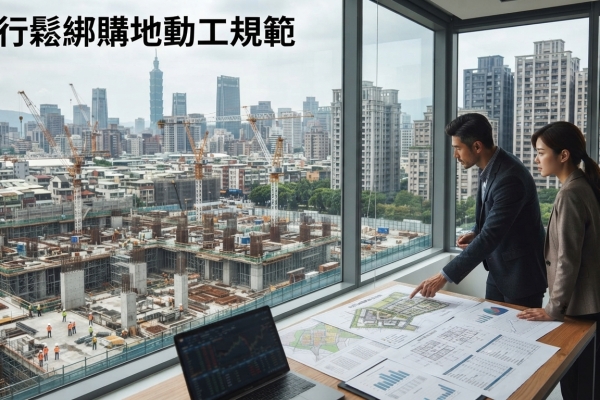
- 刪除購地貸款須於一定期間內動工的切結規定,未來動工時程回歸銀行依個案授信條件與實務決定。
- 高價住宅、法人購置住宅及第3戶以上購屋貸款等信用管制仍維持不變。
事件背景
央行自2021年12月起將購地貸款動工規範納入信用管制。然而,今年3月因營建剩餘土石方管理制度調整,部分建商反映無法如期動工,引發市場要求放寬18個月開工規範的討論。此外,央行數據顯示,全體銀行不動產貸款占總放款比率已自高點下降,顯示銀行不動產授信集中度有所降低;但同時近5年新推案價格漲幅仍明顯高於營造工程物價指數漲幅,因此央行選擇局部調整而非全面解除管制。
為何重要
此次政策調整標誌著房地產信用管制從較強的統一性限制,逐步轉向依市場與金融機構風險管理能力進行的差異化處理。取消固定動工期限後,中小型建商可獲得資金調度的緩衝空間,降低因市場未成熟而被迫提前投入資金的壓力;大型建商也能依據區域買氣與資金成本彈性調整推案時間。對購屋族而言,第2戶房貸成數提高有助於降低換屋族與預售交屋族的自備款壓力。
房價走勢與市場後續觀察指標
購地貸款規範鬆綁不等於房價必然停止下跌或上漲。建商雖然不再受限於快速開工與銷售的資金回收壓力,可能減少短期大量讓利的誘因,但最終售價仍取決於區域需求、土地與營造成本、銀行授信及建案銷售率。未來房市的觀察指標將轉向市場數據,包括銀行房貸核貸態度、建商推案量、預售成交率、議價空間及新成屋庫存。若成交持續疲弱,建商即使擁有更多開發時間,也未必能重新取得定價主導權。
您對這篇文章有什麼看法?
 讚
0
 不喜歡
0
 喜愛
0
 哈哈
0
 哇
0
 難過
0
 憤怒
0