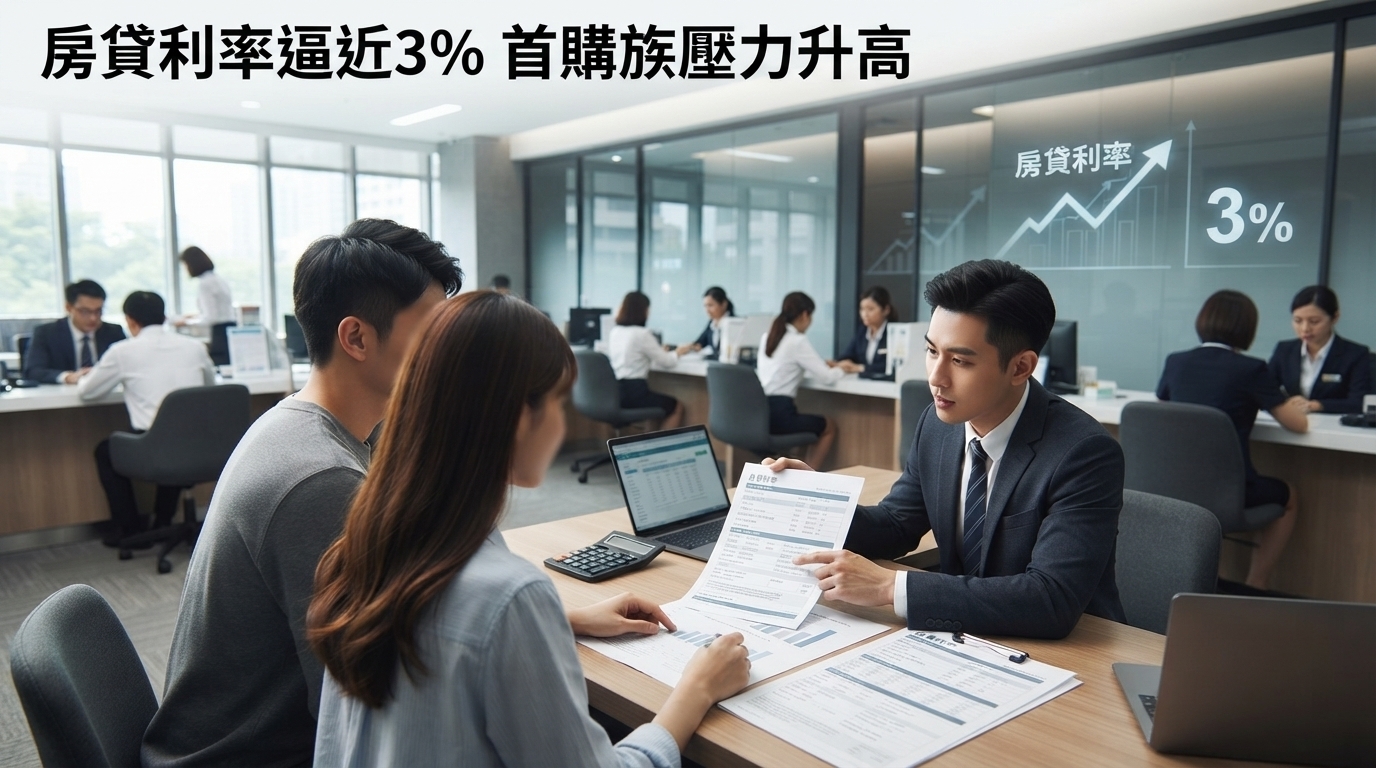
房貸利率衝上3%!銀行資金緊俏 首購族面臨貸款門檻升高
重點整理
- 央行連續10次維持政策利率不變(重貼現率2%),但部分民營銀行首購房貸開價已達3%。
- 公股銀行如合庫、一銀,其一般首購房貸利率亦逼近2.7%。
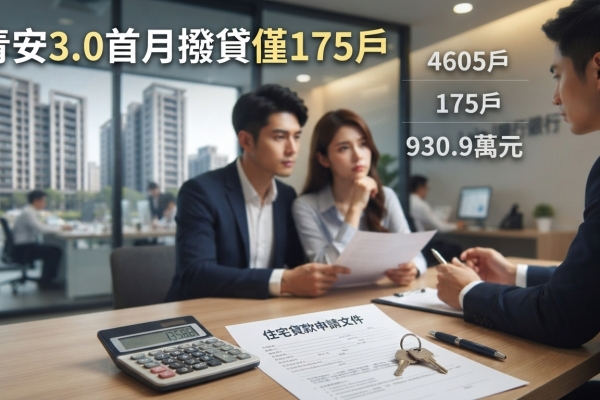
- 青安3.0於2026年8月上路,首月受理4,605戶,顯示政策優惠貸款需求仍高。
- 因資金緊俏與流動性要求,房貸市場出現審核變慢與「房貸排撥」現象。
- 央行於2026年9月將自然人第2戶購屋貸款成數上限由6成提高至7成。
事件背景
2026年9月中央銀行召開理監事會,決議政策利率維持不變,這已是連續第10次維持利率不動。然而,銀行房貸定價並非僅依賴政策利率。在存款成本提高、流動性覆蓋比率(LCR)等監理要求增加,以及長期資產配置的考量下,銀行的資金取得與機會成本隨之上升。此外,政府於2026年8月推出青安3.0優惠房貸,公股銀行在承擔政策性任務的同時,也面臨自身資金成本的管理壓力,促使銀行重新計算房貸成本並調整加碼幅度。
為何重要
房貸利率逐漸與央行政策脫鉤,意味著購屋族的資金環境發生根本性改變。利率從2%逼近3%,將顯著增加每月的本息支出;以貸款1,000萬、30年期為例,每月約增加4,700元負擔。更關鍵的是,銀行為控管資產負債,可能採取放慢收件、增加審核時間或調整撥款順序等措施。購屋族面臨的挑戰不再僅是「利率多高」,還包括「能否順利貸到款」及「撥款等待期多長」,這將直接影響房屋交易的進度與資金籌措的壓力。
市場報價分化與資金排擠效應
近期銀行房貸報價明顯分化。大型民營銀行中,台新銀行一般首購產品開價達3%起,較前月調升0.15個百分點;北富銀約2.75%起,中信、國泰世華、玉山與永豐等銀行則落在2.6%至2.8%區間。公股銀行同樣面臨壓力,合庫與一銀的購屋貸款也來到約2.698%至2.7%起。市場上的最低開價已跨過3%門檻,顯示銀行房貸定價與授信策略正在出現新的分水嶺。
青安3.0帶動需求與政策微調
儘管一般房貸條件轉趨嚴格,青安3.0仍持續提供利息補貼並提高特定家庭貸款額度(一般家庭最高1,000萬,新婚1,200萬,育有未成年子女1,500萬)。財政部資料指出,該專案上路首月(2026年8月)公股銀行受理金額達396.96億元,戶數較7月增加18%。同時,央行在9月未升息之餘,也將自然人第2戶購屋貸款成數上限放寬至7成,顯示住宅金融政策仍有局部調整空間。未來的房貸市場將持續受銀行資金成本、不動產授信配置及青安貸款實際需求這三項關鍵指標所牽動。
您對這篇文章有什麼看法?
 讚
0
 不喜歡
0
 喜愛
0
 哈哈
0
 哇
0
 難過
0
 憤怒
0